数字货币托底资金到底谁来出?央行兜底还是银行分摊
数字货币托底资金到底谁来出?央行兜底还是银行分摊
在数字人民币推广这几年里,我一直在银行数字金融部门盯着技术架构和资金流转。托底资金这个概念,说白了就是整个数字货币体系出故障时的"最后防线",但很多人对它的具体运作方式还是一头雾水。
托底资金的核心作用是在系统崩溃、网络瘫痪、甚至央行支付系统临时停摆时,保障公众已发行的数字人民币仍可正常兑现和支付。没有这笔资金做缓冲,老百姓手机里那些数字钱包就成了一张废纸,信任瞬间崩塌。
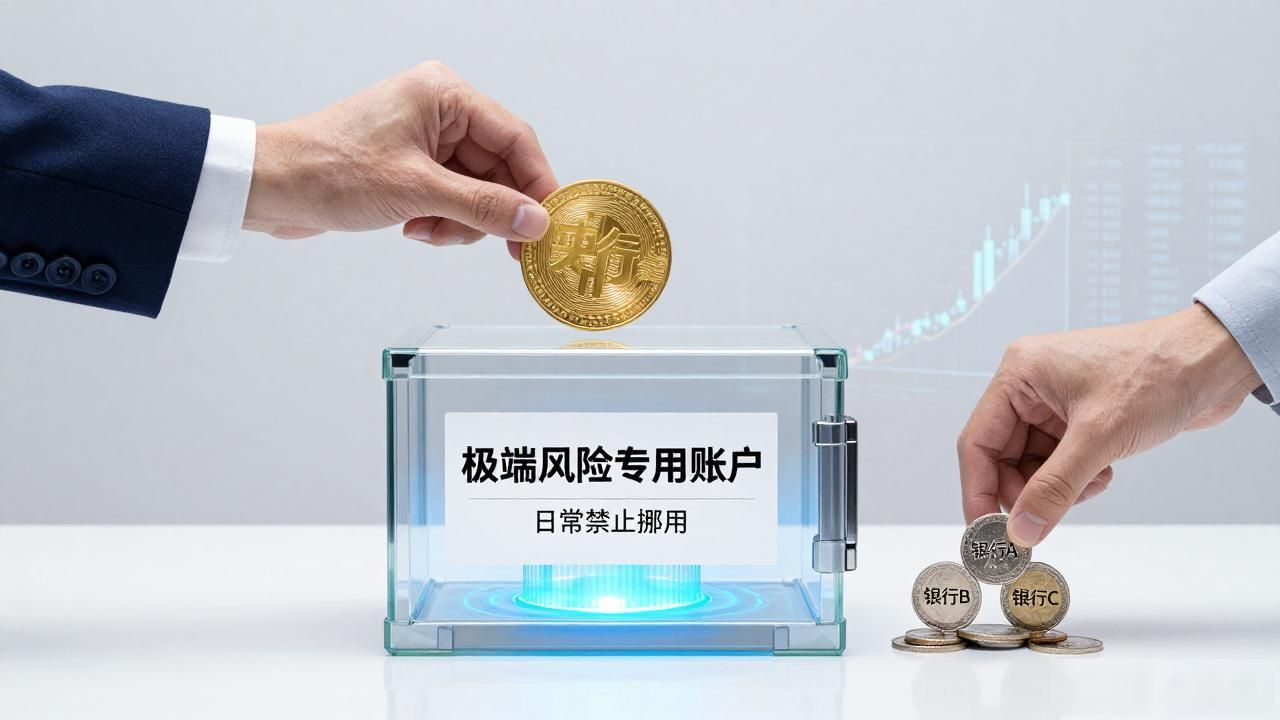
资金来源上,目前采用的是央行与运营机构按比例分摊的模式。央行作为最终发行方承担大头,各商业银行作为运营机构按发行量比例出资。这笔钱平时锁在专门账户里,只有触发预设的极端风险条件才能动用数字货币托底资金到底谁来出?央行兜底还是银行分摊,日常不得挪作他用。
实际操作中,最大的难点在于风险触发标准的界定。什么叫"系统崩溃"?部分节点故障算不算?如果标准太模糊数字货币托底资金,运营机构会倾向于多报少报;标准太死板,又可能在真正出大事时来不及启动。我在内部讨论中反复听到同事抱怨这块权责边界画得不够清晰。
你所在城市的数字人民币试点跑到现在,你觉得当前托底机制最大的短板是资金规模不够,还是动用流程太慢?