数字人民币真要进钱包了,货币政策的老工具还兜得住吗
数字人民币真要进钱包了,货币政策的老工具还兜得住吗
数字人民币试点跑了五年,央行反复强调"它是法定货币,不是加密资产",但市场盯上的不是定义,而是底层结构。当支付通道从商业银行二层级变成央行直连到每个钱包,货币政策那套"调存量、控增量"的老框架还兜得住吗?通道变了,工具就得跟着变。
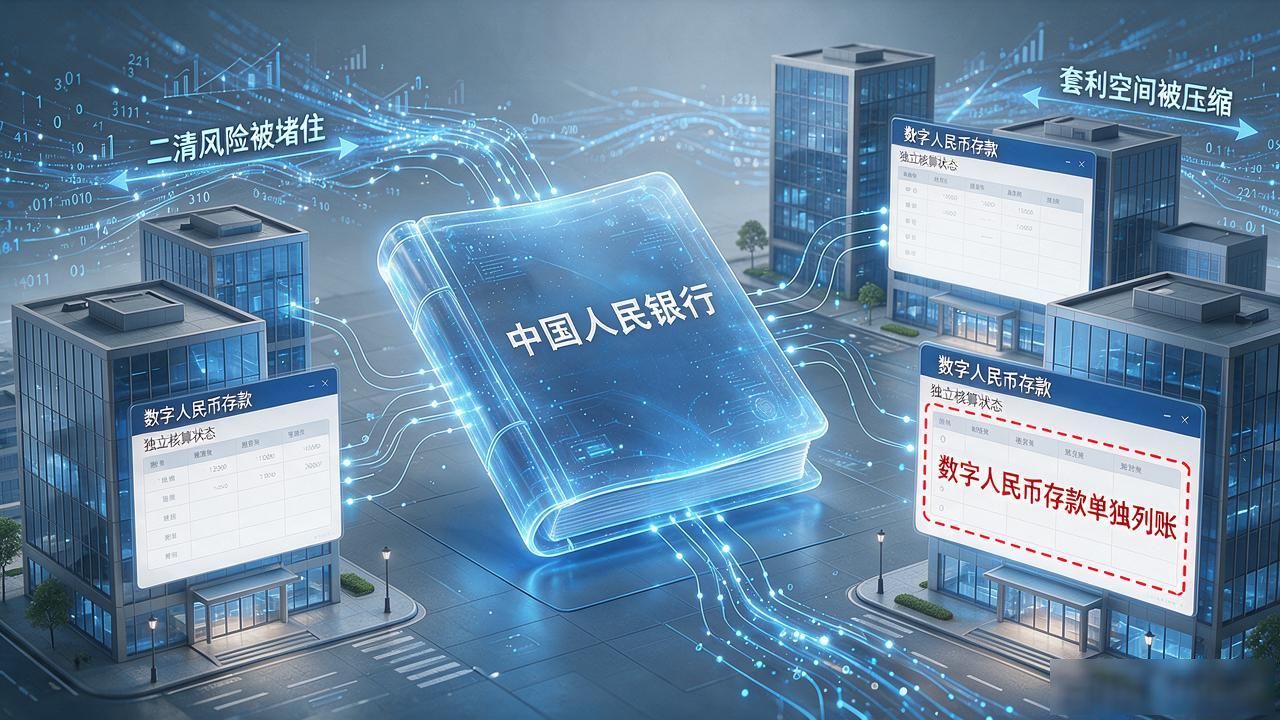
传统货币政策靠利率和准备金率撬动银行放贷,资金从央行到实体经济,中间隔着商业银行这层缓冲垫。数字人民币一旦铺开,央行跳过银行,直接给居民和企业的数字钱包划钱。缓冲垫没了,政策传导速度从"周"压缩到"秒"货币政策与数字货币,整个链条被重新画了一遍。
落到实际,2025年雄安、深圳试点已跑通政务发放场景,社保金、创业补贴直接进数字钱包,不经过任何商业银行。央行能精准把流动性送到特定人群,而不是撒进银行体系再慢慢分配,货币政策从"漫灌"往"滴灌"走了一步。
可传导越快,误操作空间也越大。没有商业银行那层缓冲来消化偏差数字人民币真要进钱包了,货币政策的老工具还兜得住吗,一次定向投放出了问题,冲击直接打到终端企业和居民头上。利率走廊、准备金这些传统阀门在数字货币体系里还有没有用?你觉得央行该给数字人民币单独配一把刹车,还是把方向盘交给算法?