联合开发的数字货币到底是什么,几家银行一起搞靠谱不靠谱
联合开发的数字货币到底是什么,几家银行一起搞靠谱不靠谱
联合开发的数字货币,就是几家机构一起搭平台、共记账,不是某一家银行关起门来的私活。
技术上,它不是发个币完事。多家机构各自部署节点,交易要经过多方共识才能上链,谁的机器宕机了,其他节点接着跑。底层协议一般选Hyperledger Fabric这类许可链,不是以太坊那种公有链,参与方全是实名机构,门槛摆在那。
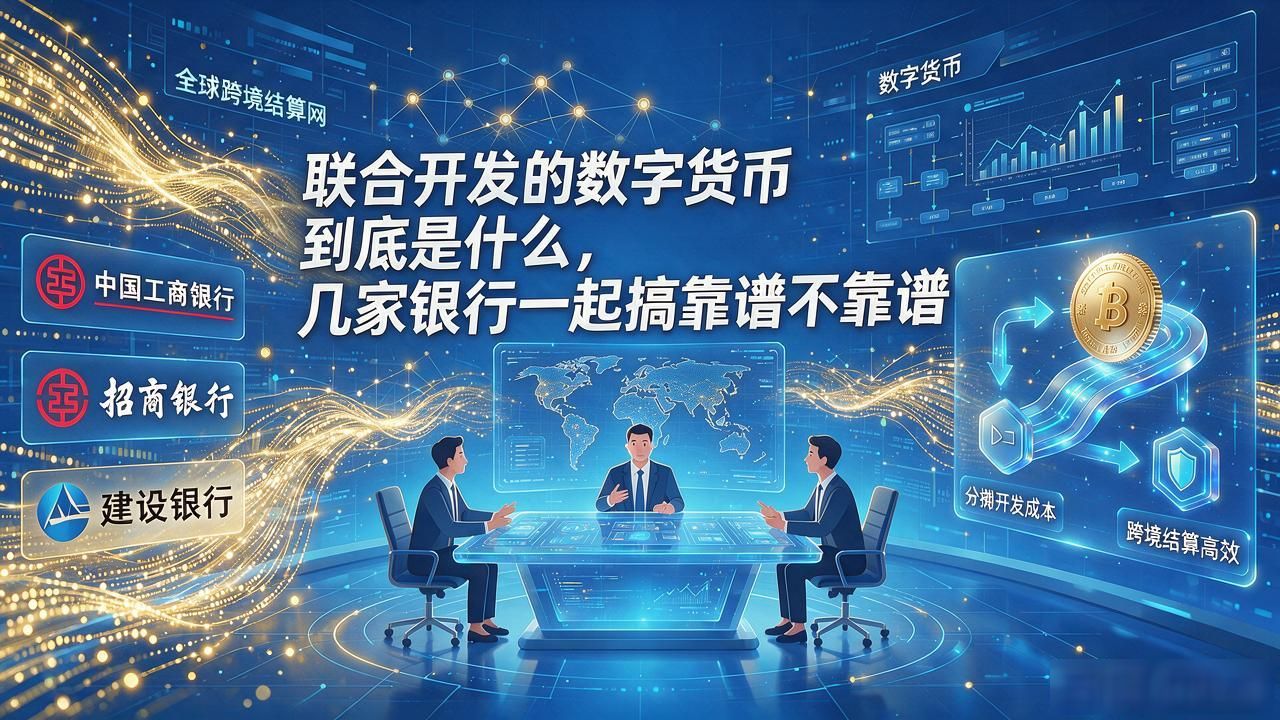
为什么要联合搞?单干成本太高,一套清结算系统几千万起步。几家银行分摊开发费用,数据互认后不用反复对账。去年我们和三家城商行一起跑通了一笔跨境贸易结算,从下单到放款,以前走SWIFT要五天,现在十分钟出结果。
落地场景目前比较集中。跑得最顺的是供应链金融——核心企业、一级供应商、银行三方上链联合开发的数字货币到底是什么,几家银行一起搞靠谱不靠谱,应收账款变成可拆分流转的数字债权。跨境支付是另一条线,但涉及各国监管,合规墙还没完全拆掉,大部分停留在试点阶段。
难点在于标准不统一。A行用多方计算,B行用同态加密,账本格式各搞各的联合开发的数字货币,对接起来得写一堆适配层。行业在推互操作规范,进度比预期慢。你那个"数字钱包",大概率只是某一家机构的入口,离真正跨机构通用还差几步。你平时有没有碰到过跨银行转账要等好几天的情况?