央行发数字人民币,银行财路会被抢走吗?干了十几年的人说几句实话
央行发数字人民币,银行财路会被抢走吗?干了十几年的人说几句实话
我在银行信贷口干了十几年,眼看着数字人民币试点铺开,心里确实不踏实。央行数字货币不一定会抢银行的饭碗,但银行的财路结构正在被改写。
结算利差是最先被削的那块。数字人民币由央行直接发行,用户跨行转账走的是央行清算通道,银行以前靠手续费和利差赚的那笔"过路费"直接没了。我手底下那些中小银行的网点对公结算业务,量已经肉眼可见地往下掉,这部分利润蒸发得最快,尤其小银行,几乎是一刀切。
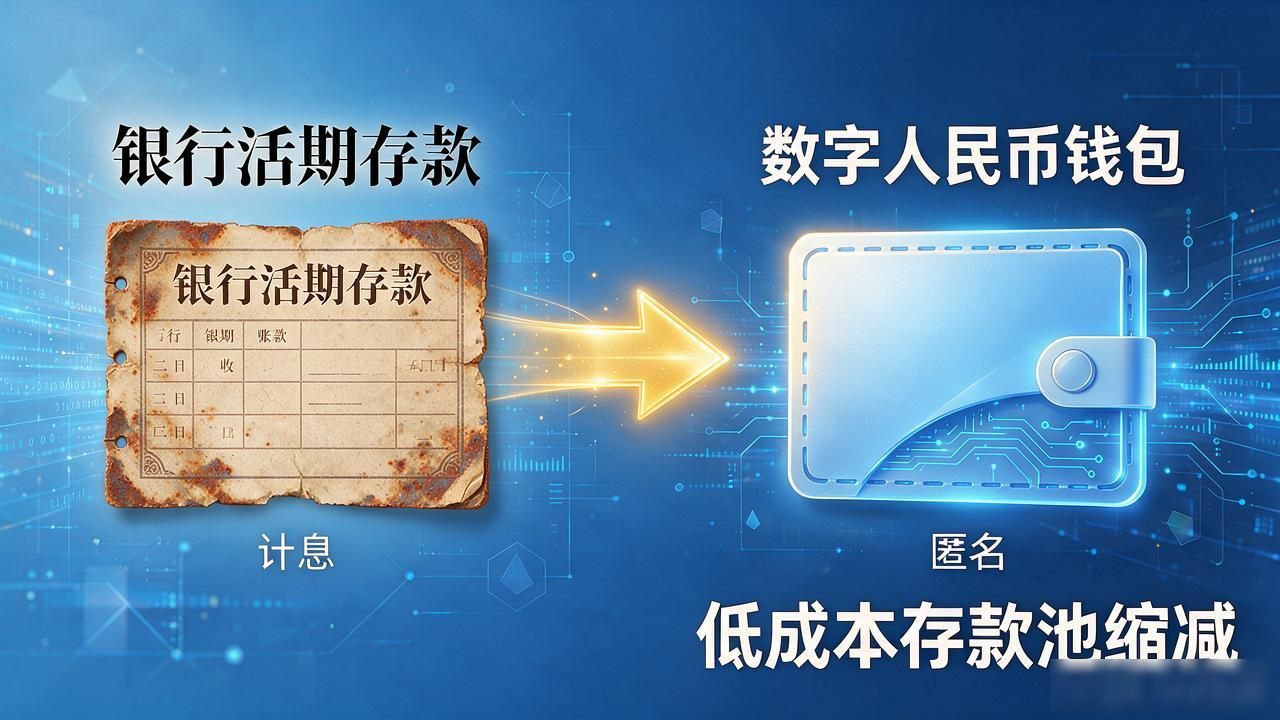
存款端也在变薄。数字人民币不计息、可匿名,用户随手就把活期钱转到数字钱包里躺着。存款是银行的命根子,低成本存款池一缩,放贷的资金成本就上去了,利差空间被两头挤压。我算了笔账,某城商行去年活期存款占比掉了六个点,光这一项,全年利润就少了几千万。
但银行不是没活路。信贷场景、企业授信、财富管理这些"重服务"环节,数字货币替代不了。我接触的中小企业客户央行数字货币银行财路,要的不是零钱扫码支付,是供应链融资、授信额度、资金归集,这些才是银行真正的利润池,短期内稳得住。真正要慌的是那些只做零售支付和小额结算的机构。
很多城商行、农商行以前靠代发工资、POS收单吃饭,数字钱包一普及,这些业务量会被直接分走。它们得往场景里扎央行发数字人民币,银行财路会被抢走吗?干了十几年的人说几句实话,做"支付+"生态,不然财路就真的窄了。这不是危言耸听,是未来三五年要面对的现实。