各大行数字货币到底怎么选?六大行产品差异和实操要点一次讲清
各大行数字货币到底怎么选?六大行产品差异和实操要点一次讲清
工、农、中、建、交、邮储六大国有行,近几年在数字货币上的布局越来越密集。它们围绕数字人民币运营、跨境结算、企业数字账户三条线推进。我跟踪这些产品三年多,一个直观感受是:六大行表面都在推,但技术路线和落地场景差异明显,选错银行等于选错入口。
工商银行走的是"大而全"路线,数字人民币试点城市覆盖最广,企业端直接对接了供应链金融场景,一笔跨境货款从下单到结算压缩到两小时内。建设银行侧重基建和房贷领域,把数字货币嵌入了按揭还款和工程款支付流程各大行数字货币到底怎么选?六大行产品差异和实操要点一次讲清,定向支付功能让资金流向可追踪,这是其他几家暂时没做到的。
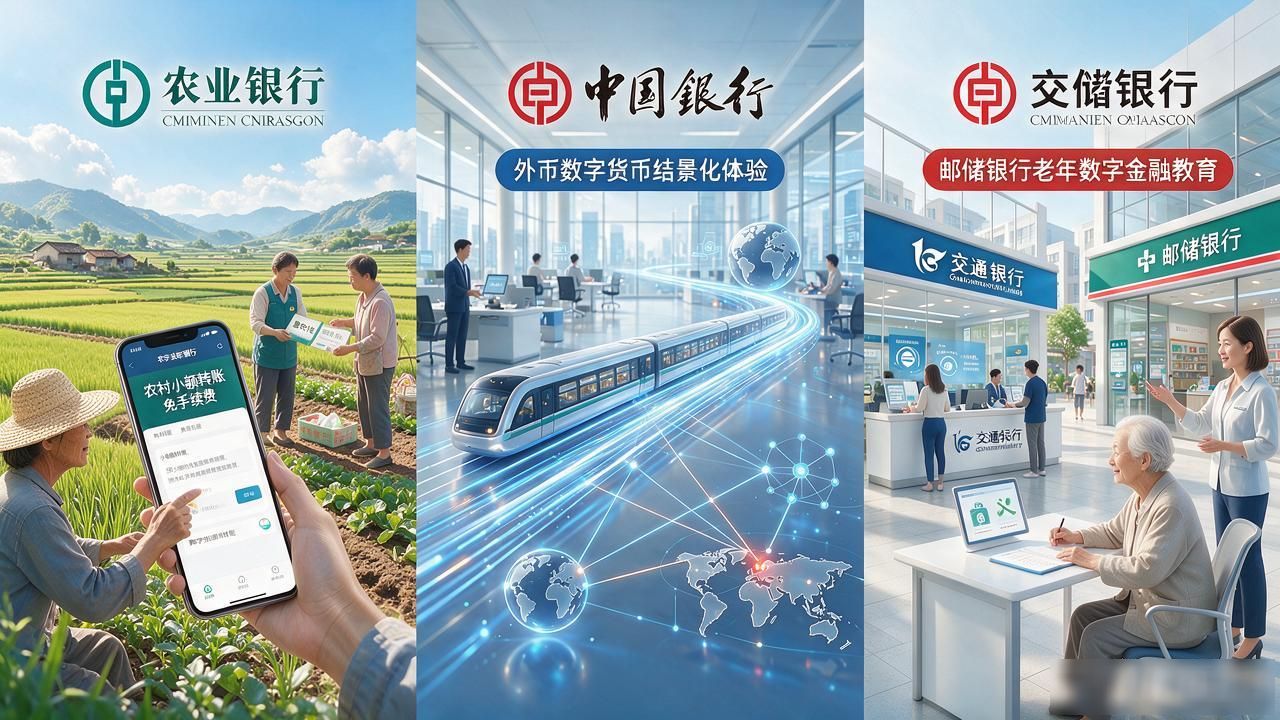
农业银行在县域和涉农场景下了功夫,农村小额转账免手续费,数字货币钱包和惠农补贴发放打通了。中国银行跨境基因强,外币数字货币结算通道铺得最全,做外贸的个人和中小企业基本首选。交通银行主打场景化体验,邮储银行依托网点优势在老年数字金融教育上做得扎实。
实操层面,普通用户最关心三件事:开户门槛、手续费、钱包互通。六大行的数字人民币钱包都支持软硬钱包,但跨行转账体验参差不齐,工行和建行之间基本秒到,中小行之间偶尔有延迟。手续费方面,个人转账目前全免费各大行的数字货币,企业端按笔收取,费率在0.01%到0.05%之间浮动,具体看签约行。
我观察下来,没有哪家行能把所有场景都吃透。用数字货币不是为了赶时髦,而是看它到底省不省时间、降不降成本。先把高频场景跑通,比攒六个钱包有用得多。